Bisher in dieser Serie
- Teil 1: Investieren jenseits des Heimatmarkts, darüber, warum Portfolios so nah an der Heimat bleiben
- Teil 2: Investieren jenseits des Heimatmarkts: Asien, über acht asiatische Märkte und wie man sie erreicht
Im ersten Teil dieser Serie habe ich über Home Bias geschrieben, und im zweiten Teil haben wir die Idee in Asien in die Praxis umgesetzt. Als Nächstes folgt Lateinamerika, das bereits Aufmerksamkeit auf sich gezogen hat. Während ein Grossteil der geopolitischen Schlagzeilen aus dem Nahen Osten und aus Osteuropa kommt, gehörten fünf lateinamerikanische Länder in den drei Monaten bis Mitte Januar 2026 zu den zehn besten Aktienmärkten der Welt, getragen von Metallpreisen und einem schwächeren US-Dollar.
Ich lebe in Spanien, wo Lateinamerika nie weit weg ist, deshalb fühlt es sich für mich näher an als die bisherigen Regionen dieser Serie. Genau davor hat Teil 1 gewarnt: Nähe zu einem Markt ist nicht dasselbe wie Kenntnis des Marktes.
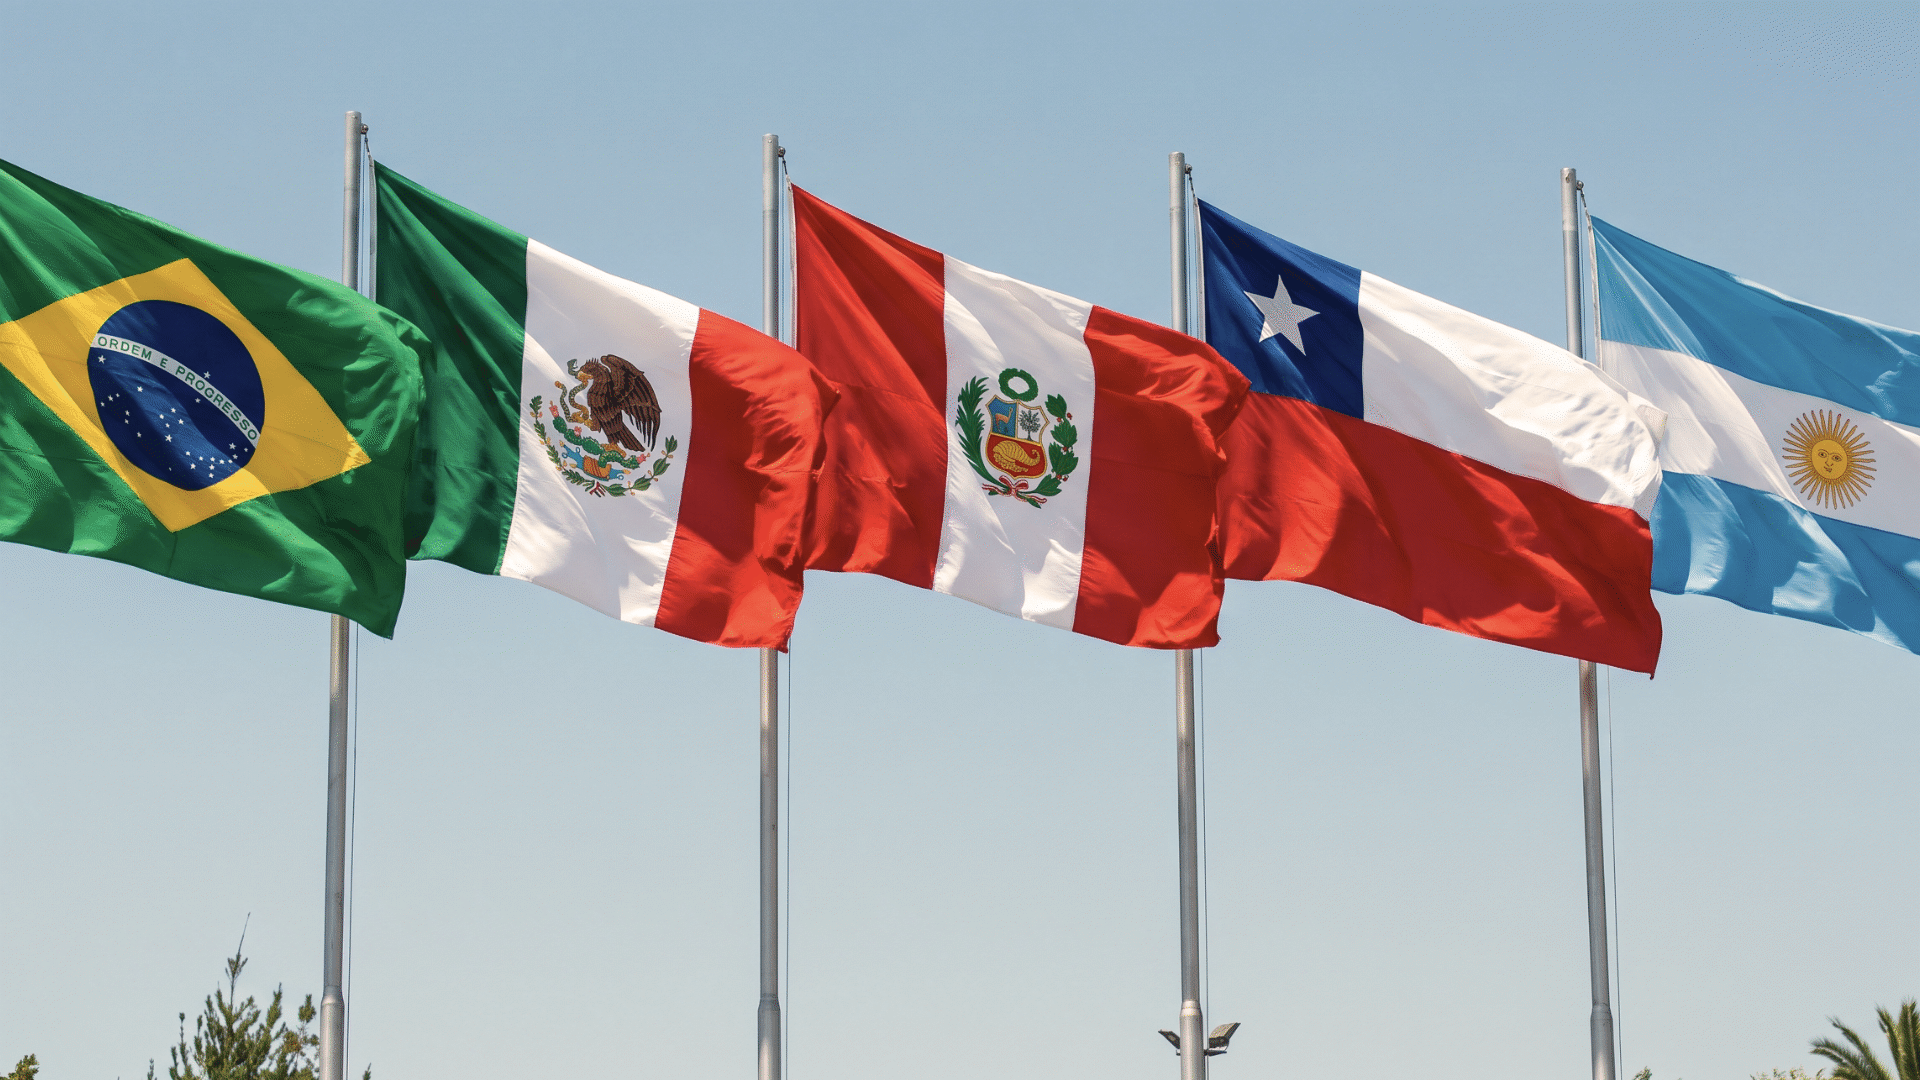
Wir beobachten rund 150 Unternehmen in den fünf folgenden Märkten: Peru, Mexiko, Brasilien, Chile und Argentinien, geordnet vom am leichtesten zugänglichen bis zum aufwendigsten. Die Abdeckung ist dünner als in Asien, und viele lateinamerikanische Unternehmen zahlen nur bescheidene oder unregelmässige Dividenden. Mexiko ist der dünnste Fall, mit nur zwei Unternehmen in unseren Daten, daher ist dieser Abschnitt eher ein Beispiel als ein Porträt des Marktes. Und wie bisher gilt: Ist Ihnen ein Unternehmen hier unbekannt, sind unsere Nachrichtenzusammenfassungen der schnellste Weg, sich den aktuellen Kontext dazu zu verschaffen.
Ein paar Begriffe erklärt
- ADR (American Depositary Receipt): Ein an einer US-Börse gehandeltes Zertifikat, das Aktien eines ausländischen Unternehmens repräsentiert, sodass Sie investieren können, ohne ein Konto an der Heimatbörse des Unternehmens zu eröffnen. Der Kurs folgt in der Regel eng dem der Aktie am Heimatmarkt, da Marktmacher Differenzen durch Arbitrage ausgleichen, auch wenn die Liquidität bei kleineren Werten geringer ausfallen kann als am Heimatmarkt. Dividenden werden nach Umrechnung in US-Dollar ausgezahlt, wobei die Depotbank neben der Quellensteuer des Heimatlands meist noch eine kleine Verwahrgebühr abzieht.
- Holdinggesellschaft: Ein Unternehmen, dessen Hauptgeschäft darin besteht, Beteiligungen an anderen Unternehmen zu halten. Die eigene Dividende hängt davon ab, was diese Beteiligungen an die Holding ausschütten, weshalb die Zahlungen von Jahr zu Jahr stark schwanken können.
- Zinsen auf das Eigenkapital (JCP): Eine brasilianische Form der Aktionärsvergütung, die Unternehmen steuerlich als Zinsaufwand behandeln. Ausländische Anleger zahlen darauf eine höhere Quellensteuer (17.5% ab 2026) als auf gewöhnliche Dividenden (10%).
- Kapitalverkehrskontrollen: Regeln, die den Geldtransfer über Landesgrenzen oder den Umtausch von Landeswährung in Dollar begrenzen. Zum Beispiel bestimmen sie in Argentinien, wann und zu welchem Wechselkurs Unternehmen Dividenden an ausländische Aktionäre auszahlen können.
- Quellensteuer auf Dividenden: Ein Prozentsatz, den ein ausländischer Staat automatisch bei der Auszahlung von der Dividende abzieht. Steuerabkommen zwischen Ihrem Heimatland und dem Land des Unternehmens können diesen Satz senken, auch wenn die Geltendmachung des niedrigeren Satzes manchmal Papierkram über Ihren Broker erfordert, statt automatisch zu erfolgen.
So stehen die fünf aktuell da:
Name | 360° Sicht | Sicherheit | Wachstum | Dividendenrendite |
|---|---|---|---|---|
Large • Diversifizierte Metalle & Bergbau | 72 | 64 | 78 | 63 |
X-Large • Edelmetalle & Mineralien | 54 | 80 | 92 | 75 |
Large • Mehrspartenversicherungen | 100 | 89 | 98 | 91 |
X-Large • Mischkonzerne | 95 | 80 | 63 | 99 |
Medium • Diversifizierte Banken | 67 | 79 | 33 | 35 |


Peru
Perus Börse ist klein und stark auf den Bergbau ausgerichtet, passend zu einem Land, das zu den grössten Produzenten von Kupfer, Silber und Gold gehört. Der einfachste Weg hinein umgeht Lima ganz: Mehrere peruanische Unternehmen werden in New York als ADR gehandelt, jeder Broker mit Zugang zu US-Aktien genügt also. Peru behält 5% der Dividenden ein, die an Ausländer ausgezahlt werden, für Gewinne seit 2017.
Compañía de Minas Buenaventura, eines der grössten Bergbauunternehmen des Landes, wird in New York unter BVN gehandelt. Das Profil ist ausgewogen, ohne klare Schwäche. Wachstum ist mit 78 der stärkste Obermatt Rang und spiegelt solide Umsatz- und Gewinnzuwächse im Vergleich zu den Mitbewerbern. Sicherheit, die Verschuldung, Liquidität und Refinanzierung betrachtet, ist mit 64 die schwächere Seite, gebremst von der Refinanzierung, während Verschuldung und Liquidität solide sind. Professionelle Anleger sind unter den Aktionären gut vertreten, die Analysten sind zurückhaltender. Die Dividende folgt den Erträgen aus dem Metallgeschäft und bewegt sich daher mit den Metallpreisen.
Mexiko
Mexikos Börse wird von grossen Konsum-, Telekom- und Industriekonzernen geprägt und hat eine Besonderheit: Unternehmen geben oft mehrere Aktiengattungen aus, von denen manche mexikanischen Anlegern vorbehalten sind. Ausländer kaufen in der Regel die «B»-Serie. Interactive Brokers gehört zu den wenigen internationalen Brokern, die die mexikanische Börse (BMV) direkt anbieten, und bei Fresnillo gibt es eine zweite Möglichkeit, da das Unternehmen auch in London kotiert ist. Mexiko behält 10% auf Dividenden aus Gewinnen seit 2014 ein, die ein Doppelbesteuerungsabkommen senken kann, doch das gilt für Unternehmen mit Sitz in Mexiko. Fresnillo ist in Grossbritannien eingetragen, und Grossbritannien erhebt keine Quellensteuer auf Dividenden, weshalb der mexikanische Satz für dieses Unternehmen nicht ausschlaggebend ist.
Fresnillo, der Edelmetallproduzent mit Minen in ganz Mexiko, zeigt, wie weit Geschäftsstärke und Marktmeinung auseinanderliegen können. Obermatt Sicherheit (80) und Wachstum (92) sind beide stark, und der Rang der Dividendenrendite ist mit 75 hoch. Die 360° Sicht von 54 fällt nur mittel aus, wegen zweier schwächerer Ränge: Value mit 22 und Sentiment mit nur 6. Die Silber- und Goldproduktion ging im dritten Quartal wegen tieferer Erzgehalte und geringeren Durchsatzes in mehreren Minen zurück. Dividenden in dieser Branche folgen den Metallpreisen, in beide Richtungen.
Brasilien
Brasilien ist der grösste Markt Lateinamerikas, und bis vor Kurzem hatten ausländische Privatanleger nur wenige einfache Wege hinein. Das änderte sich im Dezember 2025, als Interactive Brokers begann, die brasilianische Börse B3 für berechtigte Kunden ausserhalb Brasiliens anzubieten. Auch steuerlich hat sich dieses Jahr einiges verändert. Seit Januar 2026 behält Brasilien 10% auf Dividenden an Ausländer ein, ohne Mindestschwelle. Viele brasilianische Unternehmen zahlen einen Teil ihrer Rendite stattdessen als Zinsen auf das Eigenkapital aus, die für ausländische Aktionäre mit 17.5% besteuert werden. Dividenden, die bis Ende 2025 beschlossen wurden, können die alte Steuerbefreiung behalten, wenn sie zu den beschlossenen Bedingungen ausgezahlt werden.
Porto Seguro, ein brasilianischer Versicherer, der vor allem für Autoversicherungen bekannt ist, ist das einzige der fünf Unternehmen, bei dem Wachstum, Sicherheit, Value und Dividendenrendite im dunkelgrünen Bereich liegen: starke Fundamentaldaten zu einer im Vergleich zu den Mitbewerbern attraktiven Bewertung. Das Sentiment ist die Ausnahme. Es liegt im Mittelfeld, wobei die Analystenmeinungen besonders zurückhaltend sind, was darauf hindeutet, dass der Markt das Geschäft noch nicht vollständig nachvollzogen hat. Die jüngste Nachricht ist eine weitere Zahlung von Zinsen auf das Eigenkapital, und in den sozialen Medien gilt das Unternehmen als verlässlicher Wert in unruhigen Märkten. In diesem Jahr hat es in jedem Quartal Zinsen auf das Eigenkapital beschlossen, dazu früher im Jahr eine ordentliche Dividende.
Chile
Chiles Börse ist klein und auf Banken, Versorger, Detailhandel und Rohstoffunternehmen ausgerichtet. Der Zugang hängt vom Broker ab: Nicht jeder internationale Broker bietet die Börse Santiago an, und ein auf Chile fokussierter ETF ist die einfachere Alternative, auch wenn er kein einzelnes Unternehmen herausgreift. Chiles Dividendenbesteuerung ist ungewöhnlich. Ausländische Aktionäre werden mit 35% besteuert, doch die vom Unternehmen bereits gezahlte Gewinnsteuer wird angerechnet, sodass die 35% die Gesamtbelastung auf diesen Gewinnen darstellen und keine zusätzliche Schicht obendrauf. Anders als in den meisten Ländern senken auch Doppelbesteuerungsabkommen diesen Satz nicht.
Quinenco, die Holdinggesellschaft der chilenischen Familie Luksic mit Beteiligungen im Bankwesen, bei Getränken und in der Schifffahrt, ist die Ertragsgeschichte der fünf. Der Obermatt Rang der Dividendenrendite, der die Dividende mit jener der Mitbewerber vergleicht, ist mit 99 der höchste der Gruppe, und Sicherheit, Sentiment und Analystenmeinungen sind durchwegs stark. Das Wachstum ist mit 63 die schwächere Seite, wobei die Verschuldung der einzige Schwachpunkt der Bilanz ist, während Refinanzierung und Liquidität in guter Verfassung sind. Als Holding hängt Quinenco davon ab, was die Beteiligungen ausschütten, die Dividende schwankt daher von Jahr zu Jahr.
Argentinien
Argentinien ist der aufwendigste Markt dieser Liste. Die eigene Börse ist für Europäer schwer erreichbar, doch die grösseren Unternehmen werden in New York als ADR gehandelt, ein Konto für US-Aktien genügt also. Schwieriger ist das Geld selbst. Argentinien hat den Umtausch von Pesos in Dollar und Überweisungen ins Ausland lange eingeschränkt, und Dividenden waren von diesen Kapitalverkehrskontrollen betroffen. Laut einem juristischen Leitfaden von 2026 können Unternehmen Dividenden aus Gewinnen ab dem Geschäftsjahr 2025 inzwischen zum offiziellen Wechselkurs auszahlen, während ältere Gewinne weiterhin eingeschränkt sind. Auf Dividenden an ausländische Aktionäre erhebt Argentinien eine Quellensteuer von 7%.
Grupo Financiero Galicia, eine der grössten privaten Banken Argentiniens, ist bekannt für ihre hundertjährige Tradition, verbunden mit Innovation, die ihre digitale Geldbörse Naranja X zu einer der grössten Argentiniens gemacht hat. Die Bank unterstützt zudem Fintech-Start-ups in ganz Südamerika. Der Obermatt Sicherheit Rang und der Value Rang sind mit 79 und 70 solide, das Wachstum (33) ist dagegen schwach, gebremst vom Kapitalwachstum, obwohl das Umsatzwachstum zur absoluten Spitze zählt. Der Rang der Dividendenrendite ist niedrig, damit ist es der Fall mit bescheidener Dividende: eine Bank, ausgewählt wegen ihrer Bilanz und Bewertung und nicht wegen ihrer Ausschüttung, auch wenn sie im April erneut eine Dividende beschlossen hat.
Von Perus gewöhnlichem Konto für US-Aktien bis zu Argentiniens Kapitalverkehrskontrollen zeigen diese fünf Märkte, dass «im Ausland investieren» in Lateinamerika von Land zu Land etwas ganz anderes bedeuten kann, und dass ein Unternehmen keine hohe Rendite braucht, um auf eine Beobachtungsliste zu gehören. Eine starke Bilanz oder schnelles Wachstum kann genügen, solange die vorhandene Dividende echt ist. Der nächste Teil dieser Serie führt in eine andere Ecke der Welt.